Der Notartermin: Was genau passiert
Der Notartermin ist für viele Erstkäufer der einschüchterndste Moment im gesamten Kaufprozess. Ein Raum voller Dokumente, ein Notar, der Paragrafen vorliest, und die Erwartung, dass gleich unterschrieben wird. Was dabei oft nicht klar ist: Der Termin selbst ist nur der letzte Schritt einer Kette von Vorbereitungen.
Wochen vorher erstellt der Notar oder der beauftragte Rechtsanwalt einen Kaufvertragsentwurf. Dieser Entwurf wird beiden Parteien zugestellt. Der Zeitraum zwischen Erhalt des Entwurfs und dem eigentlichen Termin ist keine Formalität. Er gibt Käufer und Verkäufer die Möglichkeit, den Text zu lesen, Rückfragen zu stellen und Änderungen zu besprechen. Erst wenn beide Seiten einverstanden sind, findet der Termin statt.
Was beim Notartermin passiert
Der Notar liest den Vertrag vor. Er erklärt wesentliche Klauseln und stellt sicher, dass beide Parteien den Inhalt verstehen. Er überprüft die Identität der Anwesenden anhand amtlicher Lichtbildausweise. Die Unterschriften werden geleistet und beglaubigt. Der Notar erstellt einen Notariatsakt, der öffentliche Beweiskraft hat.
Treuhandschaft und Zahlungsfluss
In den meisten Fällen wird der Kaufpreis nicht direkt an den Verkäufer überwiesen. Der Notar oder Anwalt fungiert als Treuhänder und hält das Geld zurück, bis alle Bedingungen erfüllt sind: Lastenfreistellung, Zustimmung der Grundverkehrsbehörde, wenn nötig, und Vorliegen aller erforderlichen Dokumente. Erst dann fließt der Betrag an den Verkäufer.
Grundbuch und Kataster: Unterschied und Einsicht
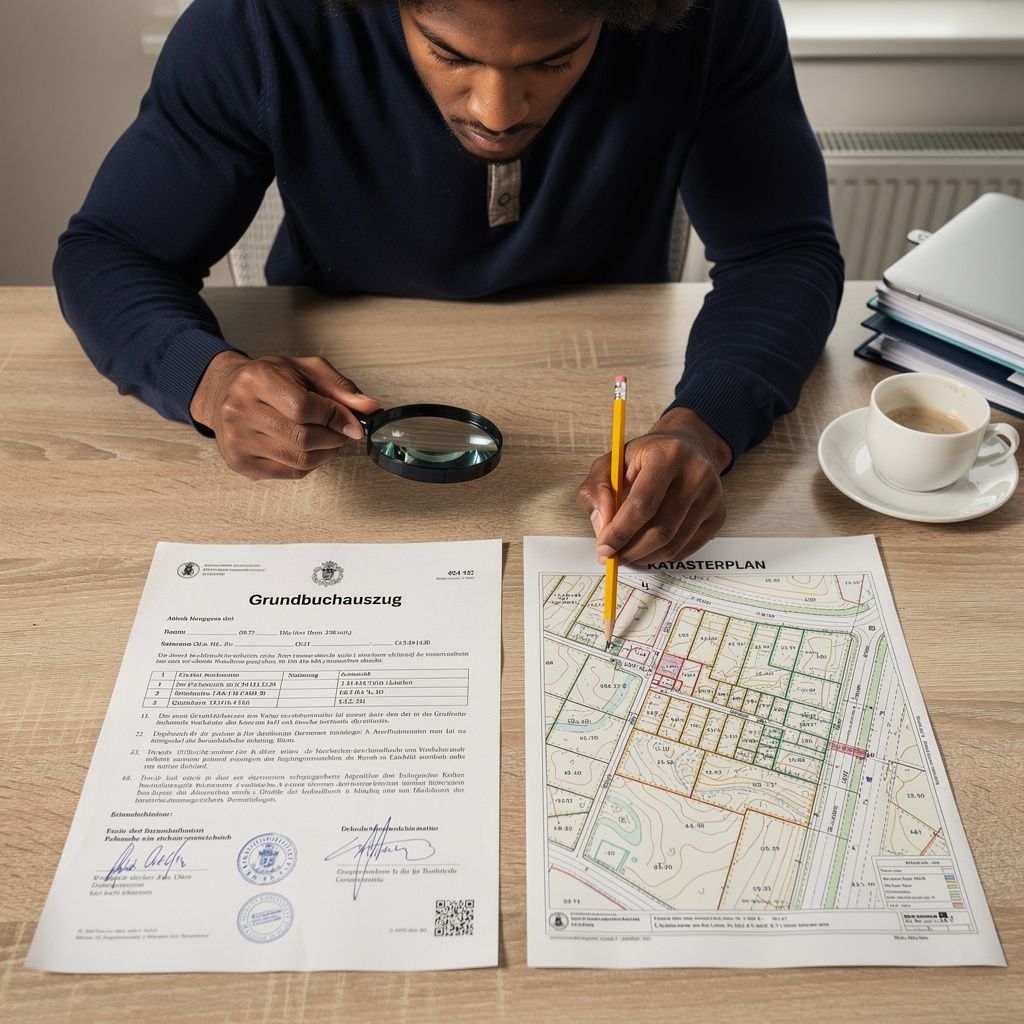
Das Grundbuch ist das zentrale öffentliche Register für Liegenschaften in Österreich. Es wird von den Bezirksgerichten geführt. Im Grundbuch sind Eigentumsverhältnisse, Pfandrechte, Dienstbarkeiten und andere dingliche Rechte eingetragen. Die Eintragung im Grundbuch hat in Österreich konstitutive Wirkung: Eigentumsrecht entsteht erst mit der Eintragung.
Der Kataster ist ein anderes Register. Er wird vom Bundesamt für Eich- und Vermessungswesen (BEV) geführt und dokumentiert die tatsächliche Lage und Fläche von Grundstücken. Er zeigt Grenzen, Koordinaten und geometrische Daten. Der Kataster hat deklaratorische Wirkung: Er beschreibt, was tatsächlich vorhanden ist, schafft aber keine Rechte.
Wie man Grundbuch einsieht
Das österreichische Grundbuch ist öffentlich zugänglich. Über das Justizportal der Republik Österreich kann gegen Entrichtung einer Gebühr ein Grundbuchauszug abgerufen werden. Der Auszug zeigt drei Blätter: das Gutsbestandsblatt (A-Blatt) mit der Beschreibung der Liegenschaft, das Eigentumsblatt (B-Blatt) mit den Eigentümern und das Lastenblatt (C-Blatt) mit allen eingetragenen Belastungen.
Wie man den Kataster einsieht
Der Kataster ist über die Website des BEV einsehbar. Die Katastralmappe zeigt Grundstücksgrenzen und Flurstücknummern. Für genauere Daten können gebührenpflichtige Auszüge bestellt werden.
Kaufnebenkosten: Grunderwerbsteuer bis Eintragungsgebühr
Wer zum ersten Mal einen Immobilienkauf plant, konzentriert sich meist auf den Kaufpreis. Die Nebenkosten kommen als Überraschung. Zusammen können sie rund zehn Prozent des Kaufpreises ausmachen. Sie entstehen nicht durch Willkür, sondern sind gesetzlich geregelt oder ergeben sich aus dem beauftragten Aufwand.
Grunderwerbsteuer (GrESt)
Die Grunderwerbsteuer wird vom Finanzamt eingehoben und beläuft sich in der Regel auf 3,5 Prozent des Kaufpreises. Rechtsgrundlage ist das Grunderwerbsteuergesetz 1987 (GrEStG). Für Schenkungen und Erbschaften gelten abweichende Regelungen nach dem Einheitswert. Beim klassischen Kauf unter Fremden ist der Kaufpreis die Bemessungsgrundlage.
Eintragungsgebühr
Für die Eintragung des Eigentumsrechts im Grundbuch wird eine Gerichtsgebühr fällig. Sie beträgt 1,1 Prozent des Kaufpreises. Rechtsgrundlage ist das Gerichtsgebührengesetz (GGG). Wird die Immobilie mit einer Hypothek finanziert, fällt zusätzlich eine Eintragungsgebühr für das Pfandrecht an.
Vertragserrichtungskosten
Der Notar oder Rechtsanwalt, der den Kaufvertrag errichtet, verrechnet Honorar. Dieses richtet sich nach dem Rechtsanwaltstarifgesetz (RATG) oder der Notariatstarifverordnung und hängt vom Vertragswert und Aufwand ab. Üblich sind rund ein bis zwei Prozent des Kaufpreises, teils mehr bei komplexen Verträgen.
Maklerprovision
Wenn ein Makler am Kauf beteiligt war, hat dieser Anspruch auf Provision. Die Höhe ist im Maklergesetz und der IMVO geregelt. Für Wohnimmobilien über 50.000 Euro beträgt die maximale Käuferprovision 3 Prozent des Kaufpreises plus USt.
Lastenfreistellung: Schutz vor dem Zahlen
Im Grundbuch können Belastungen eingetragen sein, die nicht zur Immobilie selbst gehören, sondern zu Schulden des Verkäufers. Ein typisches Beispiel: Der Verkäufer hat die Immobilie vor Jahren mit einem Kredit finanziert. Die Bank hat dafür ein Pfandrecht ins Grundbuch eintragen lassen. Wer diese Immobilie jetzt kauft, übernimmt ohne entsprechende Vereinbarung diese Belastung mit.
Die Lastenfreistellung ist der Schutzmechanismus dagegen. Im Kaufvertrag wird vereinbart, dass der Verkäufer verpflichtet ist, alle im C-Blatt eingetragenen Belastungen zu löschen. Das bedeutet in der Praxis: Die Bank stellt eine Löschungserklärung aus, sobald ihre Forderung aus dem Kaufpreis beglichen wird. Der Treuhänder sorgt dafür, dass genau das passiert.
Wie der Ablauf funktioniert
Der Kaufpreis wird auf das Treuhandkonto des Notars oder Anwalts überwiesen. Aus diesem Betrag werden zunächst die Verbindlichkeiten des Verkäufers bei der Bank beglichen. Die Bank stellt die Löschungserklärung aus. Erst nachdem die Belastungen gelöscht sind oder die Löschungserklärungen vorliegen, wird der verbleibende Betrag an den Verkäufer ausgezahlt.
Was du im Grundbuch prüfen solltest
Das C-Blatt des Grundbuchauszugs listet alle Belastungen auf. Hypotheken, Pfandrechte, Vorkaufsrechte, Wohnrechte, Dienstbarkeiten. Nicht alle Lasten müssen gelöscht werden: Manche werden übernommen, etwa eine Dienstbarkeit für eine Wasserleitung. Wichtig ist, dass du weißt, was im C-Blatt steht und was davon im Kaufvertrag wie behandelt wird.